Fabrinet Q4 財報與法說會重點:財測指引上修,NPO 進度超預期與客戶結構多元化發酵
☘️ Article
孟恭觀點
- fn q4
- 產能上修,上 q 給 $11.5B,這 q 給 $12.5-14B,原因是新增 nava nakorn and santa clara 的空間,新產品將移轉到曼谷大量生產
- Datacom 從持平看待到上修
- HPC 和收發器新案優於預期,Hyperscaler 主要受惠 aws
- NPO 進度超預期,比 CPO 更快商轉,npo 走到 6.4t, 12.8t 之後拚良率,公司有自信
- 1.6t 時程要看 nv,元件出現短缺,潛在缺口已經在財測調整
- 中國光通禁令看法是現在大量元件來自中國,直接停止產業會停擺,但理論上因為不為中國代工,會受惠
- OCS 出貨量還很少,但由於 google 開始委外,有信心會跟著 ramp
- 去單一客戶化,nv 下降,Cisco, nokia, amazon 補位
✍️ Abstract
Q1 財測展望
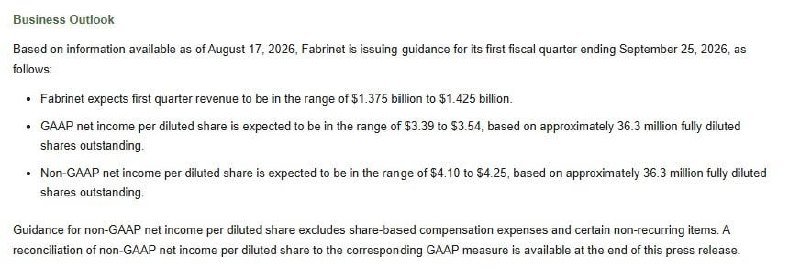
- 營收預估:Fabrinet 預期 2026 財年 Q1 (截至 09/25) 營收將達 13.75~14.25 億美元。
- GAAP 獲利預估:基於 3,630 萬股流通在外股數,預估 GAAP 稀釋 每股盈餘 為 3.39~3.54 美元。
- Non-GAAP 獲利預估:排除股份基礎給付與一次性項目後,預估 Non-GAAP 稀釋每股盈餘為 4.10~4.25 美元。
孟恭觀點分析
- 財測、產能 上修:上一季財測為 $11.5B,本季財測依據指引上修至 $1.315B~$1.425B,主因新增 Nava Nakorn、Santa Clara 廠房空間,且新產品將移轉至曼谷大量生產。
- Datacom 展望:從持平看法上修。
- HPC、收發器:新案表現優於預期,Hyperscaler 主要受惠於 AWS。
- NPO 發展進度:進度超乎預期,商轉速度將快於 CPO,朝 6.4T、12.8T 發展後將致力提升良率,公司對此具備信心。
- 1.6T 時程、缺口:時程取決於 Nvidia,目前面臨元件短缺,潛在缺口已反映於財測調整中。
- 中國光通禁令影響:目前大量元件來自中國,全面禁止將導致產業停擺,但因公司不為中國代工,理論上將從中受惠。
- OCS 出貨狀況:目前出貨量仍少,但受惠於 Google 開始委外,公司有信心出貨將隨之放量。
- 客戶結構優化:推動去單一客戶化,Nvidia 佔比下降,由 Cisco、Nokia、Amazon 補位。
專有名詞
- Nokia:跨國 通訊設備、電信解決方案 供應商。
留言
留言載入中…