J-Curve Effect
定義
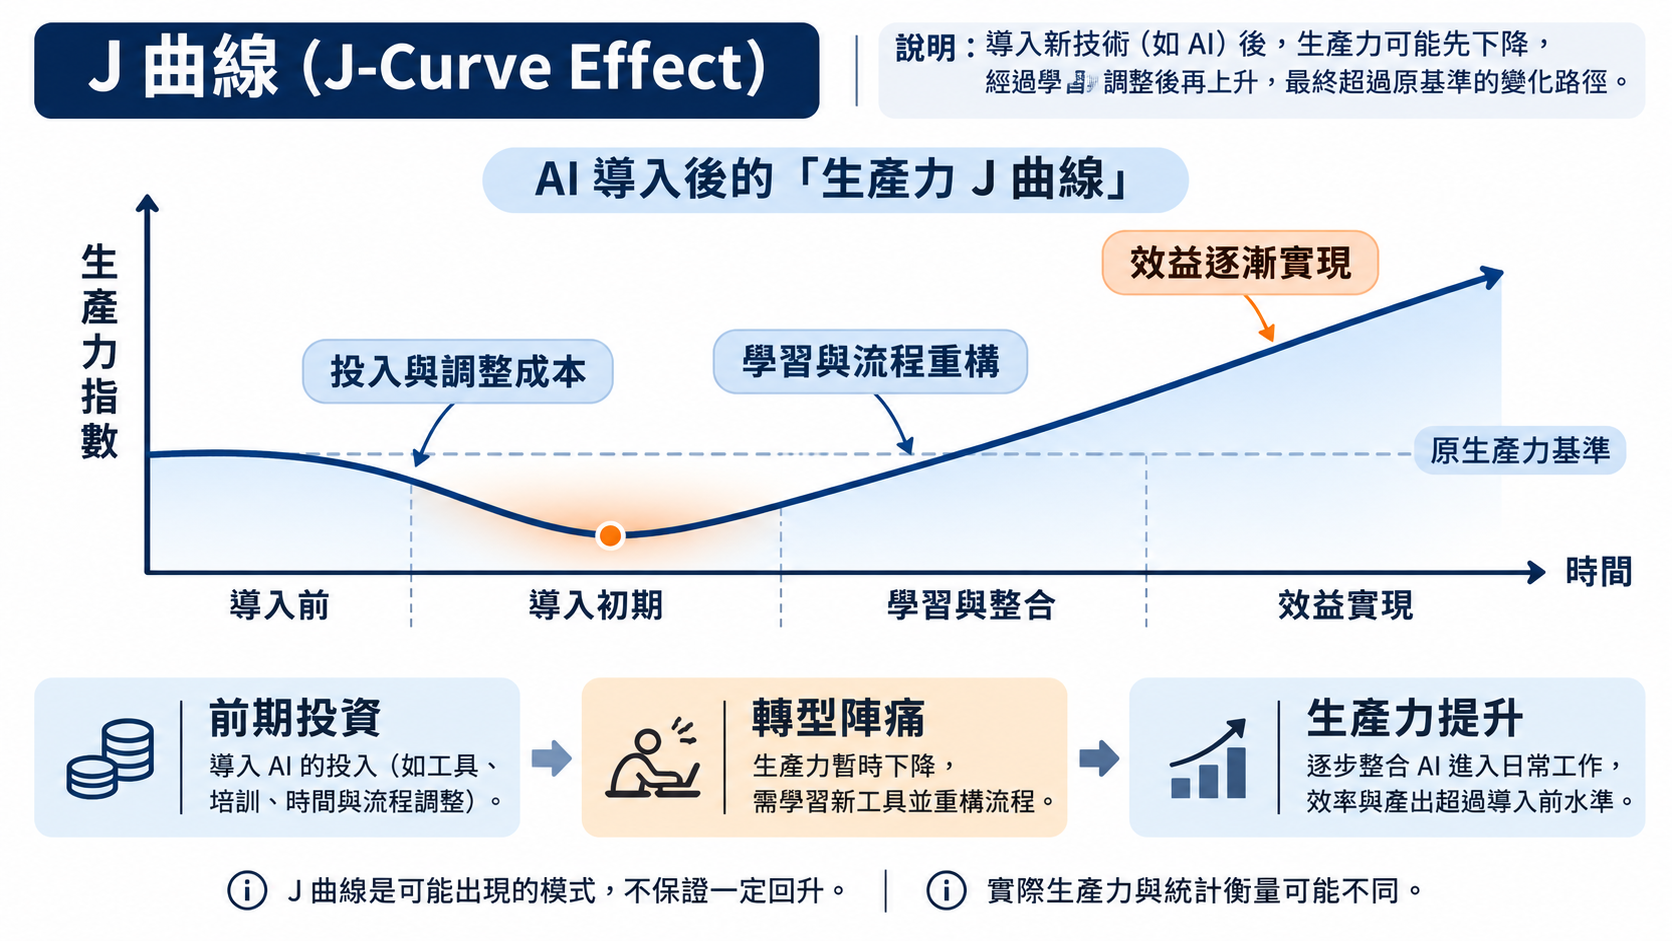
- J 曲線:是描述企業導入 AI 等新技術時,由於 前期投入、組織調整,使生產力可能先下降,待 技術整合、效益逐漸實現 後,再回升並可能超越原先水準的變化軌跡。
核心概念
- 先下沉、後上升:新技術導入初期,企業需要承擔 投資成本、學習負擔、流程調整,短期生產力可能下降,隨著 技術成熟、整合完成,效益才逐漸顯現。
- 時間落差:投入成本、實際效益 並非同步出現,是形成 J 曲線的主要原因。
- 命名緣由:將 生產力作為縱軸、時間作為橫軸,變化軌跡類似英文字母 J。
- 非必然規律:J 曲線是一種可能出現的發展模式,不代表所有技術導入都會先衰退,也不保證後續一定反彈。
發展階段
- 投資陣痛期:初期需投入大量資本 建置軟硬體、整理資料、整合舊系統,增加短期成本,甚至可能因系統轉換導致營運效率下降。
- 學習適應期:員工需要 熟悉新工具、重新分配工作、重構流程,內部溝通摩擦增加,使產出效率可能降至低點。
- 整合突破期:新技術逐漸融入日常作業,員工熟悉操作方式,自動化效益開始顯現,生產力有機會回升並超越導入前水準。
- 規模擴張期:技術成熟後,企業可進一步 擴大應用、開發 新產品、商業模式,形成長期競爭優勢,若具備規模效益,成長可能加速,但不保證呈現指數增長。
AI 生產力 J 曲線
- 通用目的技術 GPT (General Purpose Technology):AI 類似 電力、資訊科技,具備改變多個產業的潛力,但通常需要搭配 組織、流程、人力調整,才能充分發揮效益。
- 無形資產投資 (Intangible Investment):企業投入 資料清理、軟體整合、流程設計、員工訓練、組織調整,這些支出可能形成長期有價值的能力。
- 生產力衡量偏差:傳統統計可能將部分無形投資視為當期成本,卻未完整認列其形成的資產,因此低估初期生產力。
- 後期衡量偏差:當先前累積的無形資產開始創造產出,卻未被完整計入資本投入時,傳統統計反而可能高估後期的生產力成長。
- 真實效率與統計數字不同:J 曲線不一定代表企業的實際技術效率先惡化,也可能反映生產力統計未完整衡量無形投資。
企業前瞻策略
- 預期心理管理:經營層應預先評估 轉型成本、效益實現時間,避免因短期財報壓力而過早中斷有潛力的轉型計畫,但不能將所有績效衰退都視為正常陣痛。
- 敏捷式導入:採取 小規模概念驗證 PoC (Proof of Concept)、階段性上線,有助於 控制初期投入、降低轉型風險,並可能縮短適應時間。
- 隱性成本控管:導入前應評估 資料清洗、資安防護、系統整合、員工教育訓練 等無形支出,避免低估實際投入成本。
- 績效追蹤:觀察 每工時產出、單位成本、錯誤率、任務完成時間、投資報酬,確認技術是否真正改善企業營運。
- 退出機制:若經過合理驗證期後,仍無法改善 效率、品質 或 經濟效益,應重新評估技術適配性,而非無限期等待曲線反轉。
應用案例
- AI 客服導入:企業初期需要投入 資料整理、模型測試、人員訓練,可能導致短期效率下降,待系統成熟後,才有機會縮短客服回覆時間並降低單位成本。
- 生產力示意:假設導入前生產力指數為 100,初期因 轉型成本、流程調整 降至 90,整合完成後回升至 110,即形成 J 曲線,數值僅供示意。
- AI 產業投資:基礎設施供應商可能率先獲得設備建置收入,而採用 AI 的企業需要更長時間才能實現 生產力、財務效益,因此產業鏈不同環節的受益時間可能不同。
研究背景
- 2018 年:Erik Brynjolfsson、Daniel Rock、Chad Syverson 發表 NBER 工作論文,提出 無形投資、通用目的技術 之間的生產力 J 曲線機制。
- 2021 年:上述研究正式刊登於 American Economic Journal: Macroeconomics,論文名稱為 The Productivity J-Curve: How Intangibles Complement General Purpose Technologies。
- 研究結果:研究者調整與電腦 硬體、軟體 相關的無形投資後,估計美國截至 2017 年底的全要素生產力 (TFP) 水準比官方衡量結果高 15.9%,這並非 AI 導入使生產力增加 15.9%。
- 核心貢獻:解釋新技術快速普及時,為何官方生產力統計未必同步改善,以及後續改善可能存在的衡量偏差。
其他領域的 J 曲線
- 私募股權投資 (Private Equity):基金初期持續支付 管理費、投資成本,報酬率可能為負,隨著 投資標的成長、估值提升、退出變現,報酬可能逐漸回升。
- 匯率與貿易收支:本國貨幣貶值後,進口成本可能先上升,但進出口數量尚未充分調整,使貿易收支短期惡化,隨著貿易量調整,收支可能逐漸改善。
- 政治學 J 曲線:Ian Bremmer 於 2006 年提出 國家開放程度、政治穩定性 的非線性關係,認為封閉但穩定的國家在走向開放的過程中,可能先經歷不穩定,再建立新的穩定狀態。
- 概念差異:不同領域的 J 曲線具有相似的視覺形態,但 衡量指標、形成原因、適用條件 不同,不能直接視為同一套理論。
投資觀察與限制
- 生產力改善不等於股價上漲:即使企業成功提高效率,股價仍取決於 獲利成長、估值、競爭、市場預期。
- 資本支出不保證回收:AI 基礎設施投資增加,不代表所有投入資本都能轉化為足夠的 營收 或 自由現金流。
- 觀察轉折的依據:應確認 單位成本下降、生產力提高、客戶需求成長、投資報酬改善,而不是僅憑管理層宣稱已進入 J 曲線上升階段。
- 避免事後合理化:若缺乏明確的 投入成本、改善指標、驗證期限,任何持續惡化的績效都可能被錯誤解釋為 J 曲線的前半段。
留言
留言載入中…