中國新能源車出口退稅率由 13% 降至 9%
☘️ Article
孟恭觀點
✍️ Abstract
三句話總結
- 業者短期提前拉貨:出口退稅政策誘因促使業者在生效前透過 pull in 提前交付訂單以衝刺數字,反映中國政策朝減輕補貼的財政負擔方向發展。
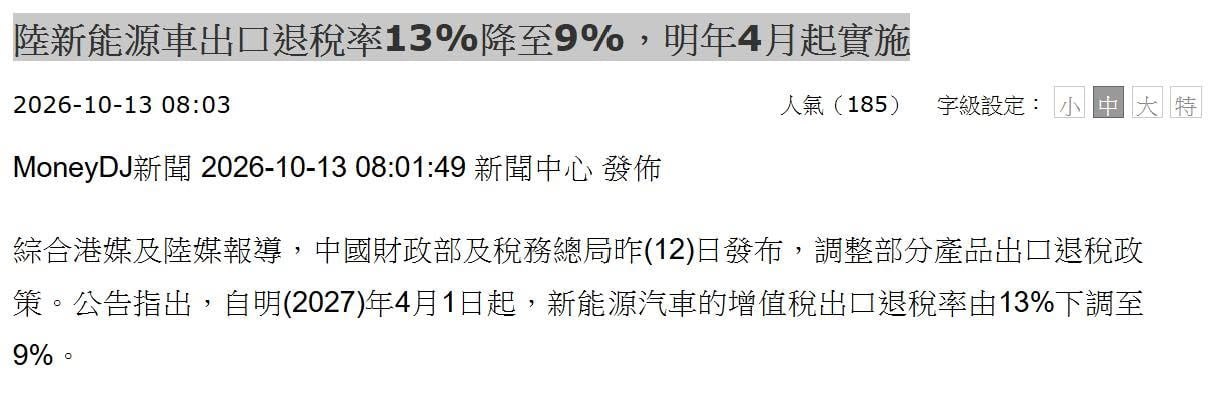
- 新能源汽車出口退稅調降:中國 財政部、稅務總局 於 2026/10/12 公告,自 2027/04/01 起將新能源汽車增值稅出口退稅率由 13% 下調至 9%,並取消電子煙設備裝置出口退稅,適用稅率依報關出口日界定。
- 車廠海外本地化布局:在車廠競爭分化下,海外布局本地化 產能、供應鏈 者將獲得優勢,相較之下中期價格競爭使捲捲幫壓力提高。
中國新能源汽車出口退稅率調降至 9%
- 新能源車退稅調降:自 2027/04/01 起,新能源汽車增值稅出口退稅率由 13% 下調至 9%。
- 取消電子煙退稅:自 2027/04/01 起,取消電子煙設備裝置等產品增值稅出口退稅。
- 消費稅政策不變:對徵收消費稅的產品不作調整,繼續適用消費稅退 (免) 稅政策。
- 退稅率依報關日界定:所列產品適用的出口退稅率,以出口貨物報關單註明的出口日期界定。
- 政策發布:中國 財政部、稅務總局 於 2026/10/12 發布公告,調整部分產品出口退稅政策。
- 稅率調降:新能源汽車增值稅出口退稅率由 13% 下調至 9%。
- 實施時程:自 2027/04/01 起實施。
孟恭觀點分析
- 短期提前拉貨:出口退稅率調降形成政策生效前的出貨誘因,促使車廠提前拉貨 (Pull-in)、加速報關出口,藉此衝刺短期出口數字。
- 中期競爭加劇:退稅優惠縮減將壓縮出口車廠的利潤空間,使原本陷入價格內捲的業者面臨更大競爭壓力,進一步加速產業分化。
- 海外布局優勢:已在海外建立在地化產能與供應鏈的車廠,對中國出口退稅政策的依賴較低,因而具備相對競爭優勢。
- 中國政策方向:透過調降出口退稅率,逐步減少財政退稅支出,降低政府對新能源車出口的財政支持負擔。
專有名詞
- Pull-in (Order Pull-in):指供應鏈中 客戶 或 廠商 要求將原定排程的訂單提前 交付 或 拉貨 的商業行為,本文指業者因應出口退稅調降政策而在生效前提前拉貨以衝刺數字。
- 捲捲幫:指陷入高度內捲 (Involution)、依賴削價競爭搶奪市占率,導致獲利空間持續受到壓縮的中國新能源車廠。
留言
留言載入中…