Non-GAAP Financial Measures (非公認會計原則財務指標)
定義
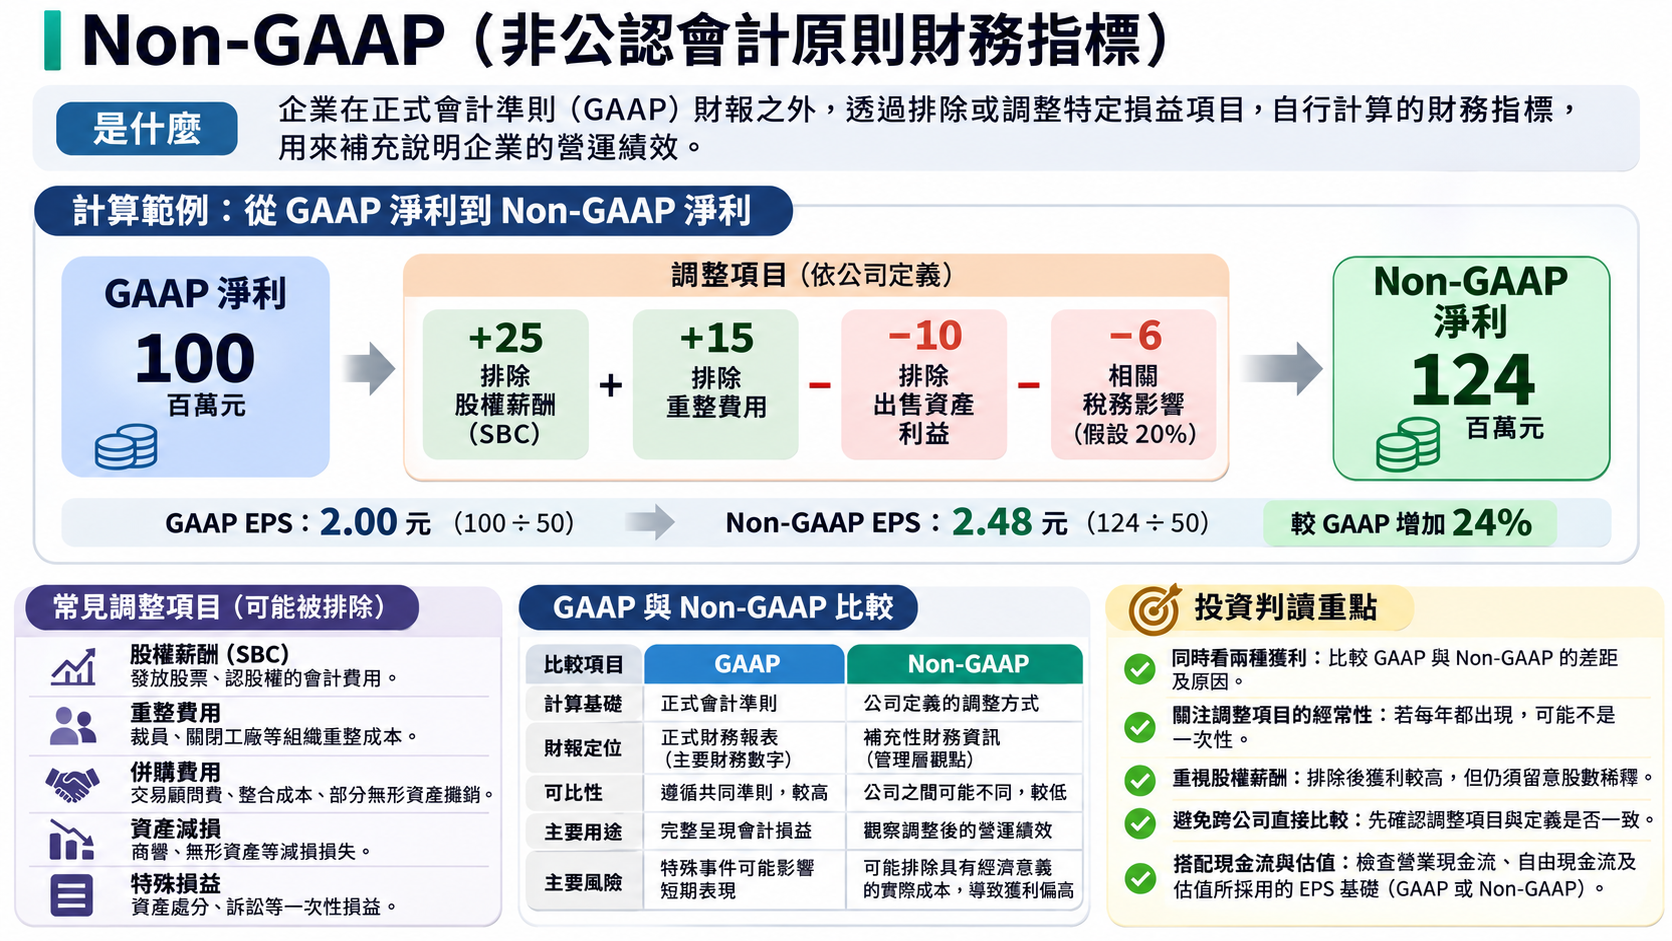
- 非公認會計原則財務指標:是企業在正式會計準則編製的財報數字之外,透過調整特定收入、費用或損益項目,自行計算並揭露的財務指標,主要用於補充說明企業經營績效。
核心概念
- GAAP (Generally Accepted Accounting Principles):美國一般公認會計原則,是編製正式財務報表的會計準則。
- Non-GAAP 並非另一套會計準則:而是企業以 GAAP 財務數字為基礎,排除或調整特定項目後,呈現另一種財務績效。
- 調整目的:減少部分特殊事件或會計處理對獲利的影響,協助投資人觀察管理層認為較具代表性的營運表現。
- 調整方式沒有統一標準:不同企業可能排除不同費用,即使都稱為 Non-GAAP EPS,也不一定具有相同的計算基礎。
- 不一定優於 GAAP:Non-GAAP 可以補充財報資訊,但也可能因排除實際經濟成本而高估企業獲利能力。
常見調整項目
- 股權薪酬 (Stock-Based Compensation, SBC):將發放股票、認股權等員工獎酬所產生的會計費用排除。雖然通常不直接消耗當期現金,仍具有股權稀釋與經濟成本。
- 重整費用 (Restructuring Costs):排除裁員、關閉工廠、組織重整等相關成本,但若企業反覆重整,就不宜視為純粹的一次性支出。
- 併購相關費用 (Acquisition-Related Costs):排除交易顧問費、整合成本及部分收購無形資產攤銷,但併購也可能是企業長期經營策略的一部分。
- 資產減損 (Impairment Charges):排除商譽、無形資產等減損損失。即使不涉及當期現金流出,仍可能反映過去投資決策失敗。
- 特殊損益 (One-Time Gains or Losses):調整資產處分、訴訟和其他特殊事件的損益,應一致檢視利益與損失。
- 稅務影響 (Tax Effects):計算調整後淨利時,通常還須反映相關所得稅影響,不能單純將所有費用加回。
常見財務指標
- Non-GAAP Net Income:調整後淨利,以 GAAP 淨利為起點,依公司定義調整特定損益項目。
- Non-GAAP EPS:調整後每股盈餘,常用於科技公司財報與市場獲利預期比較。
- Non-GAAP Operating Margin:調整後營業利益率,以調整後營業利益除以營收,觀察公司排除特定項目後的營業獲利能力。
- Adjusted EBITDA:調整後稅息折舊攤銷前利益,除基本 EBITDA 的利息、稅項、折舊與攤銷調整外,可能再排除股權薪酬、重整等費用。
- Free Cash Flow (FCF):自由現金流通常以營業現金流減去資本支出計算,在美國 SEC 揭露架構下通常屬於 Non-GAAP 財務指標,但它不是淨利,也不等同 Adjusted EBITDA。
GAAP 與 Non-GAAP 比較
| 比較項目 |
GAAP |
Non-GAAP |
| 計算基礎 |
正式會計準則 |
公司定義的調整方式 |
| 財報定位 |
正式財務報表 |
補充性財務資訊 |
| 股權薪酬 |
依準則認列費用 |
可能排除 |
| 重整費用 |
依準則認列費用 |
可能排除 |
| 可比性 |
遵循共同準則 |
公司之間可能不同 |
| 主要用途 |
完整呈現會計損益 |
補充觀察調整後績效 |
| 主要限制 |
特殊事件可能影響短期損益 |
可能排除具有經濟意義的成本 |
計算方式
- 基本概念:
-
- 調整後每股盈餘:
-
- 注意:以上為概念性公式,不代表所有公司使用相同調整項目;GAAP 與 Non-GAAP 的稀釋股數也可能不同。
計算範例
- 假設企業 GAAP 淨利為 100 百萬元,並進行以下調整。
- 排除股權薪酬:+25 百萬元。
- 排除重整費用:+15 百萬元。
- 排除出售資產利益:−10 百萬元。
- 相關所得稅調整:−6 百萬元,假設淨增加的稅前利益適用 20% 稅率。
- 調整後淨利:
-
- 假設稀釋加權平均股數為 50 百萬股。
- GAAP EPS:2.00 元。
- Non-GAAP EPS:2.48 元。
- 差異:調整後每股盈餘比 GAAP 高出 24%。
- 核心意義:同一家公司、同一期間,可能同時出現不同的獲利數字,差異來自會計調整,而非企業實際多賺了 24% 現金。
揭露規範
- 美國 SEC Regulation G:適用企業公開揭露 Non-GAAP 指標時,原則上須提供最直接可比較的 GAAP 指標與數值調節。
- Regulation S-K Item 10(e):在適用的 SEC 申報文件中,GAAP 指標須具有至少同等的呈現重要性,並揭露調整理由等資訊。
- 調節表 (Reconciliation):逐項列出 GAAP 與 Non-GAAP 的差異,讓投資人了解公司排除了哪些費用或收益。
- 調整一致性:不能任意改變前後期的計算方式,也不應只排除特殊損失,卻保留性質相同的特殊利益。
- 誤導性揭露:SEC 指出,若排除企業營運所必需的正常、經常性現金費用,可能構成具有誤導性的 Non-GAAP 衡量方式。
投資判讀
- 優先比較兩種獲利:若 Non-GAAP 獲利長期大幅高於 GAAP,應追查差距是否主要來自持續發生的費用。
- 重視股權薪酬:軟體、AI 等企業可能大量使用 SBC 留才,排除相關費用後的獲利可能較亮眼,但仍須觀察股數稀釋。
- 檢查調整項目的經常性:如果公司每年都有重整、整合或特殊費用,這些成本可能實際上是其商業模式的一部分。
- 避免跨公司直接比較:不同企業的 Non-GAAP 定義可能不同,應先確認調整項目是否一致。
- 搭配現金流判斷:Non-GAAP 獲利成長,仍須檢查營業現金流、資本支出、自由現金流及稀釋股數,避免將帳面調整誤認為現金創造能力。
- 評估本益比:使用 Non-GAAP EPS 計算的本益比可能低於使用 GAAP EPS 的結果,必須確認市場估值所採用的獲利基礎。
- 財報優於預期的辨識:公司公布 EPS 優於市場預期時,應先確認雙方比較的是 GAAP 或 Non-GAAP EPS,避免基準不一致。
留言
留言載入中…