筆記:Gooaye 股癌 2026-11-11
EP713 | 🌲
- 節目連結: https://www.youtube.com/watch?v=kaHEk8Kb854
- EP713_2026-11-11 逐字稿: https://kevinsmemo.dpdns.org/gooaye-transcripts/ep713/
- 部落格好讀版: https://kevinsmemo.dpdns.org/gooaye-notes/ep713/
提及公司
- 美股:Nvidia、AMD、SPCX。
- 概念股:AI 伺服器、半導體、玻纖布、缺貨漲價、太空 AI 伺服器、ASIC 供應鏈、AMD 供應鏈、CSP、軟體股、櫃買中小型股。
三句話總結
- Nvidia 事件影響有限:黃仁勳風波可能使在中國營收產生不確定性,但未改變 產品競爭力 或 供應鏈結構。
- 伺服器需求更關鍵:外資傳出未來 1~2 年約 20% AI 伺服器訂單可能遞延,對 產業、估值 的實質影響大於個人風波。
- 市場主流重新洗牌:台股反彈面臨季線壓力,應利用反彈調整部位,並觀察領先創高族群,若 AI 需求暫時放緩,有利採購認證 二供、ASIC、AMD、新興供應鏈。
投資觀點
- 評估實質損害:優先檢視事件對 營收、訂單、供應鏈 的實際影響,不因市場傳聞放大風險。
- 反彈適度調整部位:即使長期維持 (70~80)% 以上的多頭曝險,面對 市場敘事改變、上方均線壓力,仍會利用反彈調整配置。
- 相對強弱篩選標的:比較不同修正波段低點,觀察哪些股票相對抗跌,等待率先創高族群確認資金方向。
- 避免無腦逢低買進:經歷修正的股票不一定能重返前高,應區分 短期反彈、長期趨勢延續。
- 尋找新興供應鏈機會:相較過去擁擠的缺貨漲價題材,更傾向研究籌碼相對不擁擠的 新需求、可能受惠的第二供應商,但仍須以股價表現驗證。
- 控制槓桿風險:部位必須足以承受更劇烈的修正,避免在一般估值調整階段就因槓桿過高而爆倉。
輝達事件衝擊
個人風波
- 私德不等於經營能力:黃仁勳近期風波可能涉及國安疑慮,但個人行為本身不代表 Nvidia 的 產品競爭力 或 經營能力 會惡化。
- 國安風險值得注意:若事件牽涉 監管、敏感資訊 或 其他國安問題,才可能對公司經營產生實際影響,不需要針對個人私生活持續評論,應回到自身部位,評估事件可能造成哪些實際損害。
中國營收風險
- 美中限制早已存在:過去 1~2 年,美國試圖限制先進晶片出口中國,但中國也逐漸傾向減少美國產品進口,藉此推動本土替代,推進中國技術發展。
- 政治影響難判:黃仁勳未來可能降低對中國晶片出口的遊說力道,但政策方向並非單純由他決定,不能直接認定美中晶片將全面切割。
- 灰色管道收縮:市場推估 Nvidia 約 (10~20)% 營收經 第三地轉售 或 海外算力租賃 流向中國,事件後公司可能收緊終端審查,使後續 Guidance (財測指引) 低於樂觀預期,但不致突然歸零。
供應鏈改組風險
- 關鍵在決策主管:日常 認證、評估、採購 由內部供應鏈團隊負責,除非管理層變動導致決策主管更替,否則供應商結構不易改變。
- 輝達難以比照馬斯克做法:
- 馬斯克對供應鏈的 NCNT (非中國、非台灣 生產) 要求非常嚴格,因採購量相對較小,調整供應商的可能性較高。
- NVIDIA 的 AI 伺服器供應鏈高度依賴台灣,即使更換管理層,也很難完全避開台灣供應商。
AI 伺服器需求
- 訂單遞延傳聞:外資報告傳未來 1~2 年約 20% 伺服器需求 Push out (往後遞延),而非取消,雖尚未確認,但若成長放緩,將壓抑高毛利漲價產品。
- 產業影響大於風波:黃仁勳事件可能增加投資人對 AI 產業的疑慮,但更值得關注的是 伺服器需求、估值預期 是否發生實質改變,需求遞延影響 >> 個人風波。
- 雙向驗證需求:應透過 Top-down (由上而下) 的產業需求分析,以及 Bottom-up (由下而上) 的公司 訂單、財務 數據進行驗證。
市場反彈
股價強弱辨識
- 比較 2 波修正低點:以 7 月、11 月 2 次低點為基準,觀察個股是否跌破前波低點,作為辨識後續強弱的篩選條件。
- 低點未破前低:相對強勢,後續延續上漲的機率可能較高。
- 低點小幅跌破:若迅速收復,仍可以繼續觀察。
- 低點明顯更低:可能代表原有行情已經結束,後續轉弱風險較高。
- 不把弱勢歸因單一事件:部分 Nvidia 供應鏈股票下跌,可能本來就存在趨勢轉弱的問題,黃仁勳事件只是催化因素之一。
- 創高確認資金方向:修正過後,應觀察哪些 股票、族群 率先突破前高,才能更明確判斷市場資金的下一個主流。
反彈阻力
- 季線形成重要關卡:大幅反彈後,股價逐漸接近上方多條均線,尤其季線是市場普遍關注的位置。
- 一次突破難度偏高:由於市場對 AI、半導體 的敘事已出現變化,不太預期指數能毫無阻力地一次突破所有均線。
- 反彈仍會調整配置:雖然仍偏多頭,孟恭長期倉位維持 (70~80)% 以上,但目前會利用反彈重新測試市場強度,並調整部分持股。
市場籌碼
- 本次修正尚不極端:目前主要是 波動擴大、估值壓縮,融資減少程度不如預期,未達到 2025/04 川普事件流動性快速枯竭的程度。
- 爆倉反映槓桿過高:即使這次修正 相對不算極端、融資清洗有限,卻已出現投資人爆倉,代表部分市場參與者過度槓桿,若再遇到極端行情可能面臨更嚴重虧損。
- 上方籌碼仍有壓力:部分股票反彈不易持續,可能是因上方累積許多不穩定的持股,反彈時容易出現賣壓。
- 估值開始重新評價:近期修正不只是短期震盪,也包含部分股票的估值壓縮,因此不能直接套用過去逢低買進的經驗,有些股票修正後不會再回到原本的高點。
資金輪動機會
缺貨漲價題材
- 玻纖布維持強勢:近期玻纖布族群反彈強勢超預期,但不少過去受惠缺貨漲價的股票轉弱,顯示相同題材內也出現分化。
- 不再優先配置漲價股:雖然玻纖布仍強,但孟恭更希望尋找新的成長跑道,而非繼續集中在過去一年缺貨漲價故事。
- 需求遞延可能逆轉供需:若 AI 伺服器訂單出現中期遞延,原本供不應求的零組件可能減少漲價壓力,甚至影響既有投資論點。
太空 AI 伺服器
- 關注 Kessel 新題材:市場傳聞 SpaceX、Nvidia 合作太空 AI 伺服器 Kessel,已展開 功耗、材料、設備 特殊規格討論,可能沿用部分現有 AI 伺服器供應鏈,同時創造新的 零組件、材料 機會。
- 籌碼可能相對輕盈:相較已經吸引大量資金的成熟題材,新興供應鏈可能較不擁擠,因此具有潛在上行空間。
- 仍須等待市場驗證:目前僅作為研究方向,最終仍會觀察股價表現,確認市場資金是否真正聚焦該題材。
第二供應商機會
- 需求放緩利於二供:過去 1~2 年,供應鏈普遍 缺料、漲價,採購人員急於確保供貨無暇尋求替代,若 AI 產業只是短暫放緩,採購人員可能有更多時間驗證並導入第二供應商。
- 關注非 Nvidia 供應鏈:半導體族群反彈時,Nvidia 股價仍持續走弱,可能促使市場將資金轉向 二供、ASIC、AMD 相關供應鏈的 研究、配置。
- 利益可能重新分配:需求放緩不一定讓所有公司受害,原本被 缺貨、高成本 壓迫的買方,以及有機會被導入的新供應商可能受惠。
估值與布局時機
- 修正創造新機會:強勁反彈使部分優質公司回到合理估值,每次市場重新定價,都可能帶來 資金、報酬 的重新分配,值得重新研究過去不容易買進的優質公司。
- 題材轉換尚待確認:目前不確定市場是否會直接展開新一輪行情,仍須持續觀察 強勢族群、價格、基本面 變化。
QA
投資回撤控制
- 回撤定義:DD (Drawdown) 是投資組合淨值從某個高點下跌至後續低點的幅度。
- 本次回撤擴大:原先提到約 10%,但後續市場進一步下跌,最深擴大至約 17%,近期正隨反彈逐漸收復。
- 7 月回撤更深:孟恭 7 月那波組合最大 DD 約 30%,屬於相當大的跌幅。
主動型 ETF 套利
- Q:外資是否透過買進主動型 ETF,再將現股賣給投信承接,形成可以反覆獲利的交易模式?
- 申贖機制造成交易:外資買進主動型 ETF,同時賣出現股,不一定代表將股票倒給投信,也可能是在執行 申購、贖回 相關的套利策略。
-
申贖機制:透過參與證券商,向投信交付 現金 或 股票 換取 ETF (申購) ,或交回 ETF 換取 現金 或股票 (贖回) 的機制。
-
- 套利目的是收斂價差:大型機構可能利用 ETF 市價、淨值 間的折溢價進行套利,表面看似方向相反的交易,實際上可能服務於同一套收斂價差的策略。
- 不能直接推論倒貨:僅觀察 買、賣 方向,無法完整判斷機構真正的交易目的,更不能直接認定存在穩定獲利的永動機。
2027 年產業配置
- 半導體偏向反彈操作:
- 大幅修正後,具備實質基本面的半導體大型股可能出現反彈,但不代表必然重返前高,部分跌最深的股票可能反彈最快,卻在反彈結束後停止上漲,短線漲幅不能直接證明趨勢恢復。
- 現階段傾向將半導體視為反彈行情,但不代表完全不參與,仍認為其中存在 價格便宜、基本面良好 的公司。
- 抗跌股也有局限:修正期間相對強勢的股票,在下跌時吸引避險資金,市場回穩後反而可能因 資金撤出 或 獲利了結 而出現賣壓,不一定立即成為下一波領漲股。
- 創高較能確認趨勢:想追求更大波段的報酬,等待股票創新高通常較容易確認行情,現階段提前布局仍帶有猜測成分。
- CSP 軟體值得提高關注:認同增加 CSP、軟體類股 配置的方向。
- 櫃買尋找投資機會:櫃買指數近期經歷大幅修正,因此準備研究其中是否存在 遭到錯殺、估值具吸引力 的中小型公司。
- 營收兌現成為關鍵:市場已充分理解許多成長題材,接下來更重視實際營收能否達成甚至超越預期,若低於預期便可能面臨修正。
主流族群辨識
- 不追求提前猜中:在一個題材尚未受到市場關注前,幾乎不可能穩定預測它會成為下一波主流,宣稱能預先找到飆股並不可信。
- 確認走強後參與:不必一定買在行情起點,只要能在市場開始表態後迅速跟進,仍有機會取得可觀報酬。
- 尊重市場資金選擇:即使自己最看好 A 題材,市場卻持續推升 B、C 題材,也應承認市場資金偏好可能與個人研究不同。
- 強勢股綜合判斷:相對強弱、量價結構、資金流向 應結合觀察,本質上就是尋找受到市場資金認同的強勢股。
- 事先建立研究名單:如:先挑出 20 檔基本面良好的股票,其中 10 檔同時具備價格優勢,再等待市場出現買盤訊號。
- 漲停不一定太貴:若股票本來就在研究名單內,且即使漲停仍低於個人認定的合理價值,就可能願意追價買進。
- 便宜不代表會漲:部分低估股票可能長期缺乏市場資金關注,直到整個產業波段結束都未必上漲。
- 快速反應勝過預判:核心做法是先建立研究基礎,等市場訊號實際發生後迅速應對,而非過度預測尚未出現的行情。
股災預警判斷
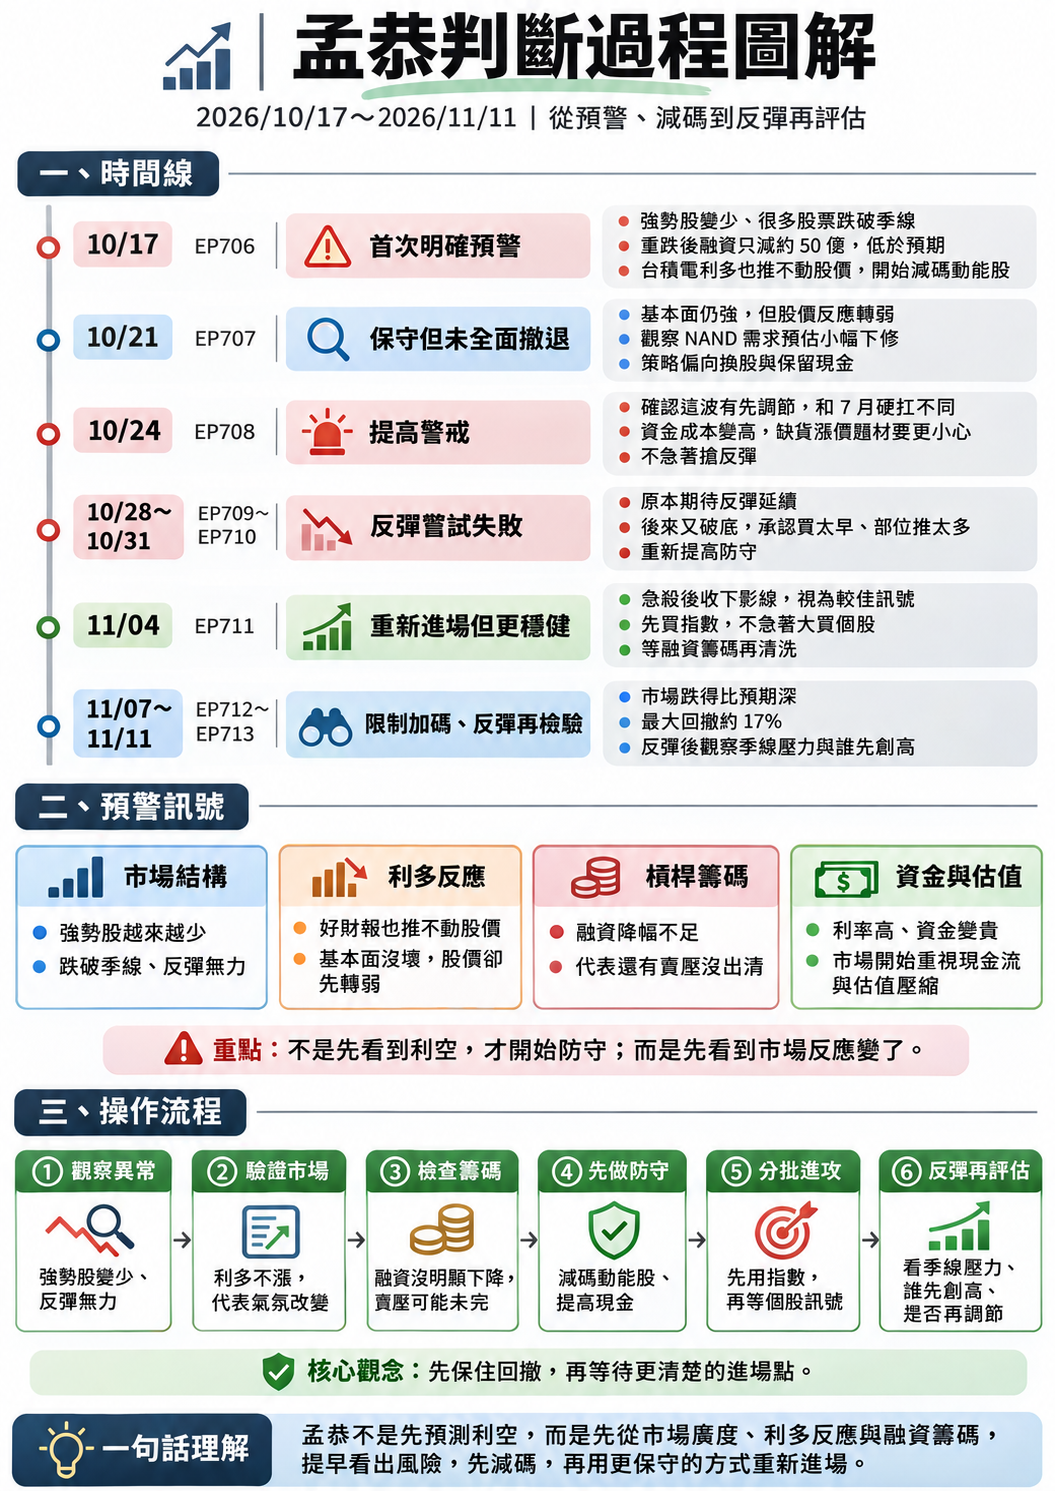
- 預警過程已有記錄:聽眾提到約在 10/21~10/24 開始察覺不妙,這段時間線確實無誤,過去節目已完整分享當時的判斷過程。
- 投資判斷存在機率:每個人都有自己的市場判讀方式,過往判斷成功也包含運氣,不代表未來每次都能正確。
- 決策不應只看結果:上週三的一次抄底雖然後來遇到更深跌幅,當時決策仍屬合理,另一次交易則判斷自己當下就已經做錯。
部位調整
- Q:察覺市場風險後,何時將個股轉為以大盤為主的部位?具體如何調整?
- 並未全換成指數:並非將個股全部轉為大盤部位,而是有調整部分持股,在修正過程中買進大盤。
- 流動性限制操作:部分台股持倉規模龐大,無法迅速出清且不影響價格,需要極長時間才能完全賣出,因此必須提前減碼,必要時透過對沖管理風險。
- 經驗改變交易方式:持股規模、市場經驗 增加後,逐漸理解不能假設所有部位都能隨時一鍵出清,因此風控必須更早啟動。
節目金句
- 「如果各位有什麼大話要講的話,你也可以拿錢出來丟,就不要說什麼都只會坐在旁邊,然後講別人怎麼樣,你就有本事你也拿錢出來丟,你來扛風險看看。」
- 「大家喜歡你,大家歡迎你,所以你可能就 get carried away,你就會去做一些,就是你覺得當下可能是蠻好笑,無傷大雅的事情。」
- 「你光是在一個女生的奶子上面簽名,這可能就是對你老婆的一個不敬,所以如果說你連自己的枕邊人,你都可以背叛的話,我老婆直接用背叛這兩個字,那你有誰不可以背叛?你就是一個,可能會去做一些危險行為的人,所以一些不好的事情,就可能會發生在你身上。」
- 「因為我們不是編劇,我們沒有在寫小說,我們不是在玩權力遊戲,其實我們最終的目的是在股市裡面賺到錢,所以重點就是去識別,那到底損害跟破壞的範圍在哪裡。」
- 「因為畢竟我們算是在過去,有吃過幾個循環的人,不是到真的超大的一個經濟循環,這就是多空的一個輪轉,那所以我們比較不容易會去講出,拉回無腦買這種話,就是一般會去講出這種話的人,他們可能就是,這個波段是他第一次進入市場,也就是過去的可能從 2023,差不多這樣進來的,所以他沒有看過,就是原來有些東西不是說拉回就可以買,有些東西拉回之後就不會再上去了。」
- 「每次修正其實就是,給你一次財富重分配的機會,只是當然分配的多寡不一定知道,希望自己可以分到多一點,但其實每次都會有一些新的機會的產生。」
- 「其實每個東西,有人受害就一定有人受惠。」
- 「如果說你的心性很飄的話,你那個 drawdown 可能也是機率會高,會比較容易會殺的深一點,因為你心態會飄,所以確實我覺得可能,控制好自己的老二跟控制 drawdown,它們有可能在等哪一個學者去研究,但有可能是有關係的。」
- 「我覺得人在世界上,就是要去看一些奇蹟這樣才好玩。」
- 「重跌之後一定有買點,可是問題是你不太能夠期待,它一定會回到前高,如果你有這個認知就 OK,我覺得就 OK,就是說跌深東西一定會有反彈,那是肯定的。」
- 「有時候跌最深的是回最快,但是它回完之後它就不會再動,所以也不是說什麼,就是你去買可能在下跌的時候相對強的東西就沒問題,因為相對強的東西,它不一定會立刻表態,就是它已經在前面,可能幫大家扛很久了,然後後面就變成一個提款機。」
- 「其實現在就是一個,營收兌現檢驗的階段,就是你說市場上的這些故事,有哪一個是大家真的不知道的?幾乎沒有對吧?就大家都知道,只是說去兌現營收的時候,這個故事的營收發酵,真的是有這麼多嗎?如果是更多,那可能就會漲得比較多一點,如果是更少,可能就是說會被市場無情的教導一下。」
- 「老實講,我們很多時候真的是在做追高這件事,就是你在一個東西真的上漲前,你怎麼知道它會漲?你怎麼知道?」
- 「你開始紅你只要上得夠快,你還是可以吃到非常多的肉,就即便它可能已經從那種底部起來一段了,但這個就是真正交易在做的事情。」
- 「你經過幾個波段中就發現說,你最不看好的那個東西,你還是看好,只是你相對沒有那麼看好,它就漲最多,最終你就知道說,OK,那可能就是我喜歡的東西,跟市場的方向不一樣,市場的爸爸們,這些大戶,他們就喜歡這個東西,他就喜歡買這個東西,他要推這個,你可以去抱著你的爛掃把,敝帚自珍,這也是一種選項,OK,你就賺你那種媽的微薄的報酬,沒問題,你也可以就是,你要去融入這個市場。」
- 「比起那一堆就是,它一樣便宜,可是它躺在那,沒有人要買,你有時候你去買這種東西,你等到他媽的天荒地老,可能都不一定輪到你,等到人家那種,波段週期又走完,然後它最後面還是沒有漲到,所以你還是要去尊重一下這個,市場現在是怎麼樣去表態。」
- 「我們一般在做的事情,其實真的都是,也是節目長期以來的觀念,我們不去做太多預判,反正事情發生之後,我們快速反應就好,類似這種老黃事件出來快速反應,這個才是真正該做股票的態度。」
- 「你到某個位置你就知道說,這都浮雲,其實每個人也都有運的成分,所以就做好自己的東西。」
- 「你不能因為說它結果是不好,就說那是錯的。」
- 「你後來會到某個位置,你沒有辦法一鍵出清了,所以你會去感受一些那種細微的變化,然後該調就調,或是甚至要去找一些避險的東西,對沖什麼的,那個就是後來才會懂。」
- 「我覺得他們最強大的一點就是,他們遇到了那種,就如果今天是我們自己在裡面,我們可能有些人就會走不出來,那種局,但是他可以把它拿出來講,他會把它變成一個笑話,或甚至他就直接在跟過去做好道別,切割之後他就勇敢的去面對未來,他也不再去想它,我覺得這一點是超級厲害的,其實他們都是我們學習的榜樣。」
留言
留言載入中…