2026-10-15_ASML_Q3營收創高毛利率優於預期
ASML Q3 營收創高且毛利率優於預期,受限無塵室產能供不應求並已談定漲價
☘️ Article
孟恭觀點
- asml q3
- 看來連 asml 都明顯受到 cleanroom 的缺乏限制,這個環節是許多設備廠商開始刷成績的 瓶頸
- Q3 營收 €11.7b 創高,毛利率 57.5% 高於指引
- Q4 guide 營收 €14.2 - 15.2bn、毛利率 57%。2026 FY 營收 +36%、毛利率 56%,EUV +45%、非 EUV +20%、IBM +50%
- 公司預期 2027 memory 逼近,但 logic 仍略大一些
- 中國占全年 20%,2027 以後內需包含成熟 logic、記憶體仍強
- 目前規劃的 27/28 產出無法滿足客戶需求,且新增產能較容易落在 2028
- 漲價已談定,2027 反應在營收、ASP 與毛利率,2028 發酵
- 取消成本高於預付款,公司認為訂單沒有因為卡位而灌水
- Low-NA EUV 在 DRAM 出現新客戶,High-NA 也有類似趨勢
- Intel 累計 High-NA 曝光超過 1m 片,與 Low-NA 同層表現相當,Samsung 2028、TSMC 2030 進量產
- 與 TSMC 發起 12 吋光罩聯盟,2031 試產線、2033 量產
✍️ Abstract
三句話總結
- 機台供不應求:因客戶訂單取消成本高於預付款無灌水疑慮,面臨 2027~2028 年規劃產出無法滿足需求,談定之漲價將自 2027 年反映於 營收、ASP、毛利率,並於 2028 年持續發酵。
- 先進微影業務:受 EUV 營收成長 45%、IBM 服務成長 50% 帶動,ASML 預期 2026 財年總營收將達 440 億~450 億 歐元,且 年 +36%、毛利率約 56%,另預期 2027 年面向記憶體製造商 (如:SK hynix、Micron) 的設備業務規模將接近面向邏輯晶片製造商 (如:TSMC、Intel) 的業務,但邏輯仍略大。
- 受制無塵室瓶頸:儘管供應鏈面臨無塵室短缺瓶頸,主要大廠仍加速布局,Intel 累計 High-NA 曝光 > 100 萬片,Samsung 預計 2028 年、TSMC 預計 2030 年 量產,並合作推進 12 吋光罩,同時占營收 20% 的中國市場在 2027 年後內需仍強。
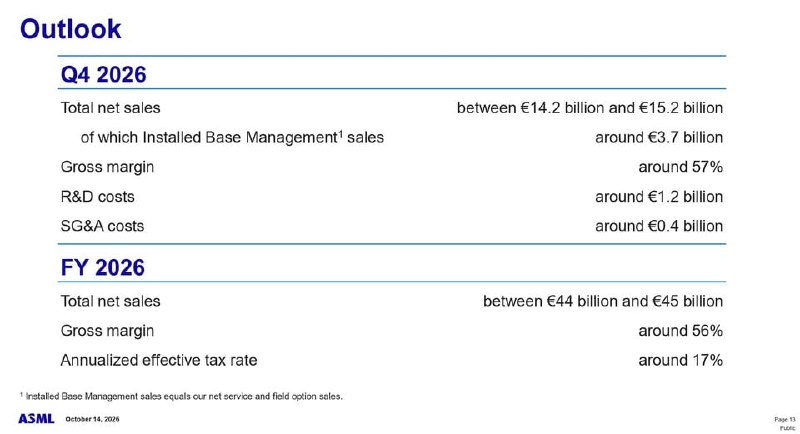
2026 年 第四季、全年 財務展望
| 期間 | 項目 | Outlook |
|---|---|---|
| Q4 2026 | Total net sales | between €14.2 billion and €152 billion |
| of which Installed Base Management' sales | around €3.7 billion | |
| Gross margin | around 57% | |
| costs | around €1.2 billion | |
| SG&A costs | around €0.4 billion | |
| FY 2026 | Total net sales | between €44 billion and €45 billion |
| Gross margin | around 56% | |
| Annualized effective tax rate | around 17% |
- Q4 2026:淨銷售額 (Total net sales) 預期介於 €14.2 billion 至 €152 billion,毛利率 (Gross margin) 約 57%。
- 營收項目:Total net sales 介於 €14.2 billion 至 €152 billion,其中 Installed Base Management' sales 約 €3.7 billion。
- 獲利、費用:Gross margin 約 57%,costs 約 €1.2 billion,SG&A costs 約 €0.4 billion。
- FY 2026:全年淨銷售額 (Total net sales) 預期介於 €44 billion 至 €45 billion,毛利率 (Gross margin) 約 56%。
- 全年指標:Total net sales 介於 €44 billion 至 €45 billion,Gross margin 約 56%,年度有效稅率 (Annualized effective tax rate) 約 17%。
孟恭觀點分析
- ASML 受限無塵室瓶頸:連 ASML 都明顯受到 cleanroom (無塵室) 缺乏限制,此環節已成為眾多設備廠商提升營運成績的瓶頸。
- 季度 營收、獲利 創高:Q3 營收達 117 億歐元創歷史新高,毛利率 57.5% > 指引。
- 營運指引高速成長:預估 Q4 營收 142 億~152 億 歐元、毛利率 57%,2026 財年 營收預計成長 36%、毛利率 56%,其中 EUV (極紫外光微影) 成長 45%、非 EUV 成長 20%、IBM (裝機管理服務) 成長 50%。
- 設備業務結構:ASML 預期 2027 年面向記憶體製造商 (如:SK hynix、Micron) 的設備業務規模,將接近面向邏輯晶片製造商 (如:TSMC、Intel) 的業務,但邏輯仍略大。
- 中國市場需求強勁:中國占全年營收 20%,2027 年以後包含 成熟 logic、記憶體 的內需依然強勁。
- 產能吃緊推動漲價:目前規劃的 2027~2028 年產出無法滿足客戶需求,且新增產能較易落在 2028 年,漲價已談定,將於 2027 年反映在 營收、ASP (平均銷售單價)、毛利率,並於 2028 年發酵。
- 客戶訂單未見灌水:因取消成本高於預付款,公司認為訂單並非為了卡位而灌水。
- 先進機台導入加速:Low-NA (低數值孔徑) EUV 在 DRAM (動態隨機存取記憶體) 出現新客戶,High-NA (高數值孔徑) 亦有類似趨勢,Intel 累計 High-NA 曝光 > 100 萬片,且與 Low-NA 同層表現相當,Samsung 預計 2028 年、TSMC 預計 2030 年 進入量產。
- 結盟推進光罩量產:與 TSMC 發起 12 吋光罩聯盟,規劃 2031 年建置試產線、2033 年量產。
專有名詞
- ASML:全球半導體微影設備領導製造商,本文指其面臨無塵室短缺瓶頸,但最新季度營收創高,且長期展望樂觀。
- EUV (Extreme Ultraviolet Lithography):採用波長 13.5 奈米極紫外光的先進半導體微影技術,本文指 ASML 預期 2026 財年該機台業務營收將成長 45%。
- IBM (Installed Base Management):ASML 為已安裝設備所提供的 維護、升級、技術支援 等售後服務業務,本文指其 2026 財年營收預計 年 +50%。
- ASP (Average Selling Price):產品在特定期間內的平均銷售單價,本文指 ASML 談定漲價後將於 2027 年反映於該指標以推升 營收、毛利率。
- Low-NA (Low Numerical Aperture):數值孔徑為 0.33 的極紫外光微影技術架構,本文指其在 DRAM 製造領域獲得新客戶導入。
- DRAM (Dynamic Random-Access Memory):一種需週期性刷新以維持儲存資料的揮發性半導體記憶體,本文指該領域客戶正開始導入 Low-NA EUV、High-NA 機台。
- High-NA (High Numerical Aperture):數值孔徑提升至 0.55 的次世代極紫外光微影技術架構,本文指其曝光表現已與 Low-NA 同層相當,且各大晶片製造商正推進量產時程。
- Intel:美國半導體晶片 設計、製造 商,本文指其累計曝光 > 100 萬片 High-NA 晶圓,且表現與 Low-NA 同層相當。
- Samsung:南韓跨國 半導體、電子產品 製造商,本文指其規劃於 2028 年將 High-NA EUV 技術導入量產。
- TSMC:台灣半導體晶圓代工製造商,本文指其規劃 2030 年量產 High-NA EUV,並與 ASML 合作發起 12 吋光罩聯盟。
- SG&A (Selling, General and Administrative Expenses):企業營運過程中產生的 推銷、管理、一般行政 費用,本文出現於 ASML 財測中的營運支出項目。
留言
留言載入中…